Medienmarkt 2035: Vier Szenarien, eine Gewissheit – es wird enger
Plattformen und KI-Anbieter kontrollieren den Zugang zum Publikum, Erlöse schrumpfen, ein Viertel bis die Hälfte der Journalistenstellen könnte wegfallen. Das Gutachten „Der deutsche Medienmarkt 2035“ spielt vier Zukünfte durch – und zeigt, wie viel davon noch gestaltbar ist.
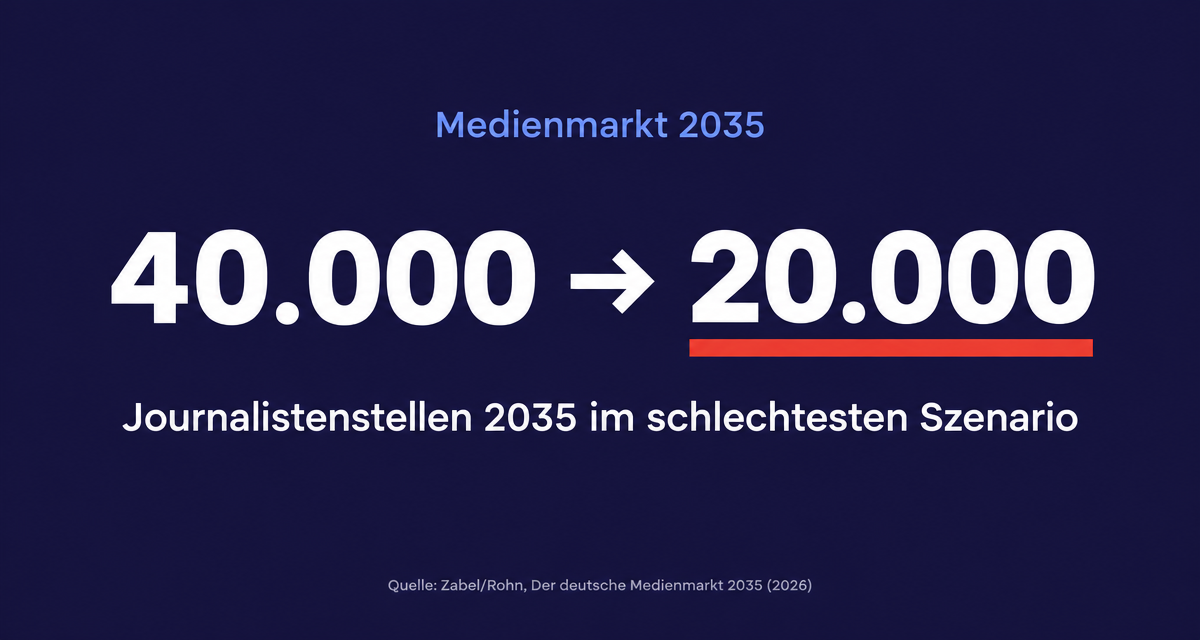
Wer wissen will, wie es um den Journalismus in zehn Jahren steht, bekommt selten Zahlen. Das Gutachten „Der deutsche Medienmarkt 2035“ liefert welche – und sie sind ernüchternd. Erarbeitet haben es die Medienökonomen Prof. Dr. Christian Zabel (TH Köln) und Prof. Dr. Ulrike Rohn (Universität Tallinn) im Auftrag von ARD, ZDF und Deutschlandradio. Vorgestellt wurde es am 22. Oktober bei den Medientagen München.
Wie das Gutachten arbeitet
Die Studie versteht sich ausdrücklich nicht als Prognose, sondern als Szenarioanalyse: Sie beschreibt plausible Möglichkeitsräume. Grundlage sind 57 Berichte und Studien mit 281 Prognosen, verdichtet zu 51 Trends. Diese Trends haben 34 Fachleute aus Sendern, Verlagen, Verbänden, Produktion, Werbung, Regulierung, Wissenschaft und Creator Economy in Interviews nach Wahrscheinlichkeit und wirtschaftlicher Bedeutung bewertet – darunter Vertreter von RTL, Netflix, Bavaria Film, BDZV, Vaunet und dem Reuters Institute. In einer zweiten Runde schätzten 13 von ihnen zentrale Kennzahlen bis 2035.
Was als gesetzt gilt
Acht Entwicklungen halten die Befragten für so wahrscheinlich und so unstrittig, dass sie in allen Szenarien gelten:
- Internationale Plattformen dominieren die Wertschöpfung.
- Medien erreichen ihr Publikum vor allem über fremde Oberflächen und Algorithmen.
- KI-Anbieter werden zu Gatekeepern, die entscheiden, welche Inhalte und Marken durchdringen.
- Mediennutzung ist überwiegend individualisiert.
- Die Branche konsolidiert sich, mittelgroße Häuser geraten unter Druck.
- Der Markt für Vorleister – Produktionsfirmen, Journalismusbüros, technische Dienstleister – schrumpft deutlich.
- Klassische Medien werden dereguliert.
- Die Zahlungsbereitschaft für digitale Inhalte reicht nicht, um Journalismus zu finanzieren.
Der wahrscheinlichste Trend überhaupt: Plattformdominanz. Als wirtschaftlich folgenreichster gilt die Entwicklung einer Allgemeinen Künstlichen Intelligenz (AGI) – die das Gutachten allerdings als „Wildcard“ bewusst aus den Szenarien heraushält.
Zwei Achsen, vier Welten
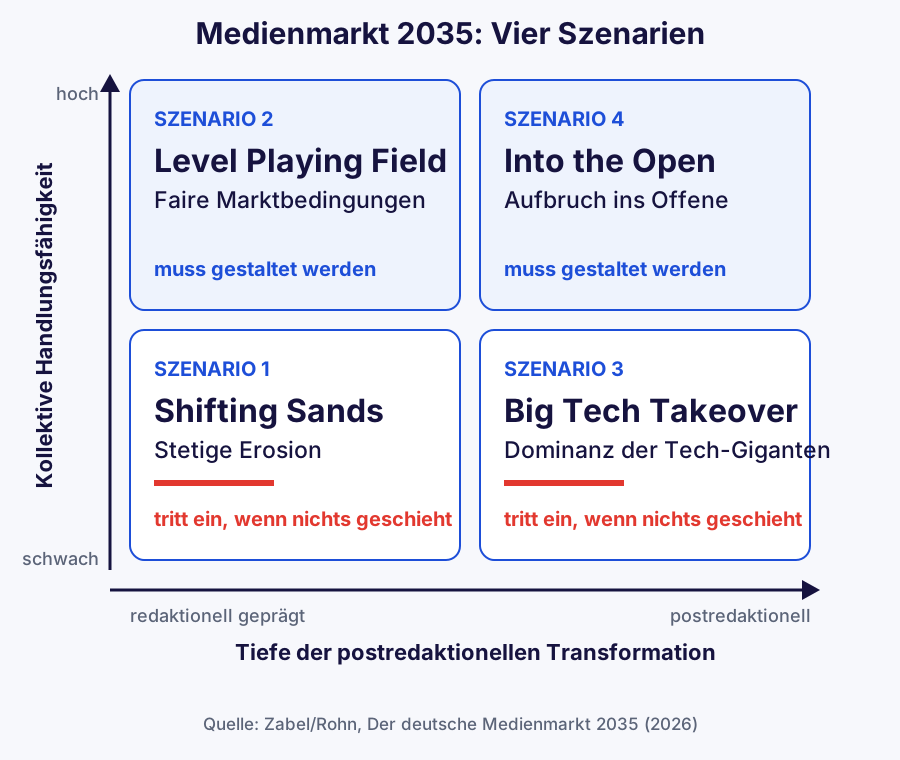
Aufgespannt werden die Szenarien von zwei offenen Fragen. Erstens: Wie weit verlagern sich Produktion, Auswahl und Zugang zu Inhalten auf KI, Creator und On-Demand – bleibt die Medienwelt redaktionell geprägt oder wird sie „postredaktionell“? Zweitens: Wie handlungsfähig sind deutsche Medien gemeinsam – durch Regulierung, Kooperation und eigene Technologie?
 Quelle: Zabel/Rohn, Der deutsche Medienmarkt 2035 (2026)
Daraus ergeben sich vier Szenarien:
- Shifting Sands (Stetige Erosion): Der Markt schrumpft schleichend, konzentriert sich und wird abhängiger von Plattformen. Kooperation bleibt punktuell.
- Level Playing Field (Faire Marktbedingungen): Der Markt schrumpft geordnet. Regulierung begrenzt Plattformvorteile, Medien kooperieren entlang der Wertschöpfungskette, Redaktionen bleiben relevant.
- Big Tech Takeover (Dominanz der Tech-Giganten): KI wird selbst zum Medium. Internationale Konzerne kontrollieren Modelle, Interfaces und Monetarisierung, Medien werden zu Zulieferern, lokal entstehen Nachrichtenwüsten.
- Into the Open (Aufbruch ins Offene): Tiefer Umbau, aber mit offenen Standards, Konsortien und neuen Geschäftsmodellen. Viele alte Strukturen verschwinden, ein relevanter Teil der Wertschöpfung bleibt im eigenen Ökosystem.
Der entscheidende Satz steckt in der Systematik: Die beiden ungünstigen Szenarien treten ein, wenn nichts geschieht. Die beiden günstigeren müssen aktiv gestaltet werden.
Die Zahlen
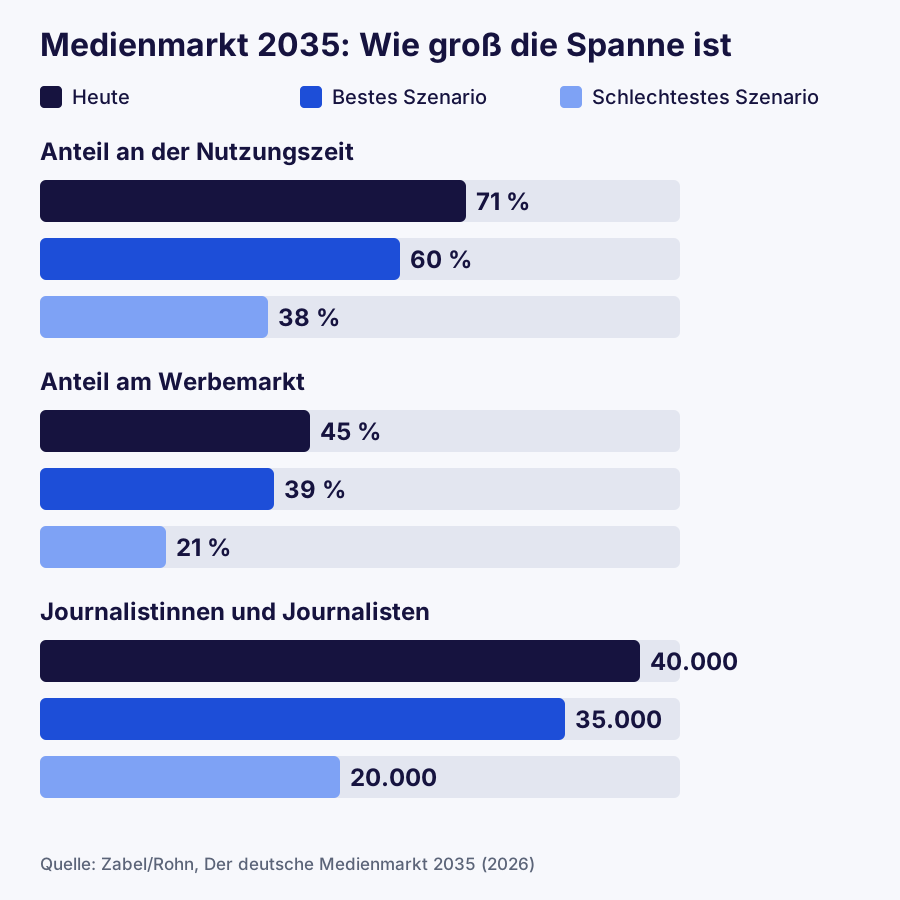
Die Spannweite zwischen bestem und schlechtestem Szenario:
 Quelle: Zabel/Rohn, Der deutsche Medienmarkt 2035 (2026)
- Mediennutzung: Heute entfallen 71 Prozent der Nutzungszeit auf hiesige publizistische Medien. 2035 könnten es zwischen knapp 60 und rund 38 Prozent sein.
- Werbemarkt: Der Anteil sinkt von 45 Prozent auf 39 bis 21 Prozent.
- Erlöse: Bezogen auf heutige Werbe- und Vertriebserlöse von 26,5 Milliarden Euro ergibt sich ein Rückgang zwischen 10 und 43 Prozent. Der Gestaltungsspielraum zwischen Best und Worst Case: rund 8,5 Milliarden Euro.
- Journalistinnen und Journalisten: Von heute rund 40.000 könnten 35.000 bleiben – oder nur 20.000. Im wahrscheinlichsten Fall sind es 30.000.
- TV-Auftragsproduktion: Das Volumen von 2,9 Milliarden Euro sinkt nominal um 5 bis 31 Prozent, real deutlich stärker.
Hinzu kommt die Inflation: Bei 2,5 Prozent pro Jahr summiert sie sich bis 2035 auf etwa ein Viertel Kaufkraftverlust.
Wo die Chancen liegen
Das Gutachten ist kein reiner Abgesang. Neue Erlösquellen könnten Rückgänge teilweise auffangen: Vertrauen als Produkt (Herkunftsnachweise, Authentifizierung, geprüfte Werbeumfelder), Lizenzen an KI-Anbieter nach dem Pay-per-Crawl-Prinzip, IP-Verwertung und Koproduktionen, Communities und Events, gemeinsame Daten- und KI-Infrastrukturen sowie B2B-Dienste wie Recherche und Verifikation für Dritte.
Voraussetzung: KI nicht nur als Sparprogramm zu begreifen, sondern für neue, KI-native Formate zu nutzen – und mit neuen Akteuren zu kooperieren, etwa aus der Creator Economy.
Die Rolle von ARD, ZDF und Deutschlandradio
Ein großer Teil des Gutachtens widmet sich dem öffentlich-rechtlichen Rundfunk, den die Autoren als „kritische Infrastruktur“ der Branche beschreiben. In den günstigen Szenarien soll er als Marktgestalter wirken – mit gemeinsamen technischen Plattformen, offenen Standards, regionalen Rechercheverbünden und Inhaltekooperationen mit Privaten. In den ungünstigen bleibt ihm die Rolle des Stabilisators: Bei gleichbleibendem Budget stünde er 2035 im schlechtesten Fall für bis zu 40 Prozent aller Journalisten und bis zu drei Viertel der TV-Auftragsproduktion.
Zur Einordnung gehört: Auftraggeber sind ARD, ZDF und Deutschlandradio selbst. Die ÖRR-Zahlen sind zudem Rechenwerte unter der Annahme unveränderter Budgets – bereits beschlossene Kürzungen sind nicht eingerechnet, die Werte markieren also Obergrenzen. Der Befund zum Gesamtmarkt beruht dagegen auf einer breiten, auch privatwirtschaftlich besetzten Expertenbasis.
Was das für Medienschaffende bedeutet
Drei Punkte stechen heraus.
Die Anpassungsfähigkeit ist die eigentliche Schwachstelle. Die Befragten halten die Fähigkeit der Medienhäuser, sich schnell umzustellen, für einen der wirtschaftlich wichtigsten Faktoren überhaupt – und gleichzeitig für einen der unwahrscheinlichsten. Eine Branche, die weiß, was zu tun wäre, und nicht daran glaubt, es zu schaffen: Das ist der vielleicht ehrlichste Befund der Studie.
Freie und Dienstleister trifft es früh. Der Rückgang des Markts für Vorleister gehört zu den Gewissheiten, nicht zu den Unsicherheiten. Wer als freier Journalist, Produzent oder Agentur für Medienhäuser arbeitet, sollte das eigene Geschäftsmodell jetzt prüfen – nicht 2030.
Marke und Vertrauen werden zur Währung. Dass Medienmarken im Zeitalter massenhaft KI-generierter Inhalte zum Qualitätsanker werden, halten die Fachleute für sehr wahrscheinlich. Das gilt für Häuser ebenso wie für Personen: Erkennbarkeit, Haltung und überprüfbare Qualität sind keine Nebensache mehr, sondern Geschäftsgrundlage.
Die gute Nachricht: Die Zukunft des Medienmarkts ist nicht vorbestimmt. Zwischen bestem und schlechtestem Szenario liegen Milliarden – und die Differenz entsteht durch Entscheidungen, nicht durch Technologie allein. Mensch und Maschine zusammen zu denken, statt KI nur als Kostensenker oder Bedrohung zu behandeln, ist dabei kein frommer Wunsch, sondern laut Gutachten eine der Bedingungen für die besseren Szenarien.
Zum Gutachten: Alle 56 Folien der Abschlusspräsentation sowie die Pressemitteilung gibt es auf medienmaerkte2035.de.